Domain mensch-technik-interaktion.de kaufen?
Wir ziehen mit dem Projekt
mensch-technik-interaktion.de um.
Sind Sie am Kauf der Domain
mensch-technik-interaktion.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mensch-technik-interaktion.de kaufen?
Wo werden Bilanzen von GmbH veröffentlicht?
Bilanzen von GmbH werden im elektronischen Bundesanzeiger veröffentlicht. Dort sind alle gesetzlich vorgeschriebenen Veröffentlichungen von GmbH einsehbar, darunter auch Jahresabschlüsse und Bilanzen. Diese Transparenz dient dazu, dass Gläubiger, Geschäftspartner und die Öffentlichkeit Einblick in die finanzielle Situation des Unternehmens erhalten. Die Veröffentlichungspflicht gilt für alle GmbH in Deutschland, unabhhängig von ihrer Größe oder Branche. Durch die Veröffentlichung der Bilanzen soll die wirtschaftliche Stabilität und Seriosität der GmbH sichergestellt werden. **
Wie funktionieren Bilanzen?
Bilanzen sind eine Zusammenfassung der finanziellen Situation eines Unternehmens zu einem bestimmten Zeitpunkt. Sie bestehen aus zwei Teilen: der Aktivseite, die die Vermögenswerte des Unternehmens auflistet, und der Passivseite, die die Schulden und das Eigenkapital des Unternehmens zeigt. Die Bilanzgleichung besagt, dass die Summe der Aktiva gleich der Summe der Passiva ist. Bilanzen werden verwendet, um die finanzielle Stabilität, die Liquidität und die Rentabilität eines Unternehmens zu bewerten. **


Ähnliche Suchbegriffe für Bilanzen-Fachbücher-von-Carola
Top-Angebote
Produkte zum Begriff Bilanzen-Fachbücher-von-Carola:
-
Symbiotic Intelligence und Mensch-KI-Interaktion, Fachbücher von Thomas A. BlümWie viel Intelligenz steckt in künstlicher Intelligenz wirklich? Symbiotic Intelligence beschreibt ein theoretisch-operatives Framework, das Intelligenz nicht als Eigenschaft isolierter Akteure, sondern als emergentes Phänomen der Mensch-KI-Interaktion fasst. Im Zentrum stehen Resonanzschleifen und adaptive Feedbackzyklen, durch die KI als kognitiver Koprozessor wirkt und Einsichten ermöglicht, die weder Mensch noch System allein erzeugen. Gegen die These einer Verschmelzung oder Kontrolle fokussiert Thomas A. Blüm auf neue Architekturen sowie Grenzintegrität als Grundlage stabiler Langzeitinteraktion und bietet damit einen klaren Bezugsrahmen für Forschung und Lehre in Mensch-KI-Interaktion, Kognitions- und Systemtheorie.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soziale Interaktion, Fachbücher von Heinz Abels1 George Herbert Mead - eine Einführung 1. Geistiger Hintergrund: Pragmatismus und Behaviorismus 2. Zeichen, Gesten und signifikante Symbole 3. Rollenübernahme 4. Identität - sich selbst mit den Augen der Anderen sehen 5. Play und Game 6. I und Me - impulsives Ich und reflektiertes Ich 7. Würdigung und Kritik 8. Mead und die interpretative Soziologie 2 Herbert Blumer: Symbolischer Interaktionismus 1. Die Definition der Situation 2. Drei Prämissen über Bedeutungen, Interaktion und Interpretation 3. Die Beschaffenheit der menschlichen Gesellschaft 4. Die Beschaffenheit sozialer Interaktion 5. Die Beschaffenheit von Objekten 6. Der Mensch als ein handelnder Organismus 7. Die Beschaffenheit menschlichen Handelns 8. Die Verkettung von Handlungen 9. Zusammenfassung 3 Alfred Schütz und die Grundlegung der phänomenologischen Soziologie 1. Der sinnhafte Aufbau der sozialen Welt 2. Phänomenologie und Lebenswelt 3. Konstitution und Konstruktion von Welt 4. Strukturen der Lebenswelt 5. Die Lebenswelt der natürlichen Einstellung 6. Typisierungen 7. Idealisierungen 8. Die soziale Struktur der Lebenswelt 9. Zeitstruktur und Sinnstruktur des Handelns 10. Der Anspruch der phänomenologischen Soziologie 4 Berger und Luckmann: Die gesellschaftliche Konstruktion der Wirklichkeit.32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
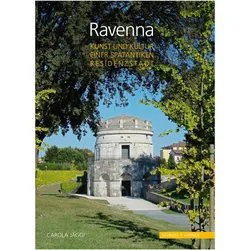
Ravenna, Fachbücher von Carola JäggiDas Fachbuch "Ravenna" von Carola Jäggi bietet eine umfassende Analyse der kulturellen Blütezeit der Stadt Ravenna, die im Jahr 402 n. Chr. begann, als der weströmische Kaiserhof seine Residenz von Mailand dorthin verlegte. Die Autorin gliedert die Geschichte in drei Hauptphasen: die Zeit der weströmischen Kaiserresidenz, das Zeitalter Theoderichs und die byzantinische Epoche. Jäggi beleuchtet die bedeutenden architektonischen und künstlerischen Errungenschaften dieser Zeit, die durch den Bau zahlreicher Kirchen und profaner Gebäude geprägt sind. Das Buch richtet sich an ein breites Publikum und vermittelt sowohl den Entstehungskontext als auch den kulturgeschichtlichen Gesamtzusammenhang der Kunst in Ravenna. Es ist eine wertvolle Ressource für alle, die sich für Geschichte und Archäologie interessieren.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Soll Carola Rackete ins Gefängnis gesteckt werden?
Diese Frage kann nicht pauschal beantwortet werden, da es unterschiedliche Meinungen dazu gibt. Einige Menschen sind der Ansicht, dass Carola Rackete für ihre Handlungen zur Verantwortung gezogen werden sollte, da sie gegen geltendes Recht verstoßen hat. Andere hingegen sehen in ihrer Aktion einen Akt der Zivilcourage und unterstützen sie. Letztendlich liegt es an den zuständigen Behörden und Gerichten, über eine mögliche Strafverfolgung zu entscheiden. **
-
Was ist eure Meinung zu Carola Rakete?
Als KI habe ich keine Meinung, da ich nicht in der Lage bin, persönliche Meinungen zu haben. Carola Rakete ist eine Aktivistin, die sich für den Klimaschutz einsetzt und durch ihre Aktionen auf die Dringlichkeit des Themas aufmerksam macht. Ihre Handlungen werden von einigen Menschen unterstützt, während andere ihre Methoden kritisieren. **
-
Wie findet ihr Carola Rackete, die Seenotretterin?
Als KI habe ich keine persönliche Meinung. Allerdings gibt es unterschiedliche Ansichten über Carola Rackete und ihre Arbeit als Seenotretterin. Einige sehen sie als Heldin, die Menschen in Not hilft, während andere ihre Aktionen als illegal betrachten. Es ist wichtig, sich über die Fakten zu informieren und eine eigene Meinung zu bilden. **
-
Wo kann man Bilanzen von GmbH einsehen?
Bilanzen von GmbH können im elektronischen Bundesanzeiger eingesehen werden. Dort sind die veröffentlichten Jahresabschlüsse von GmbHs abrufbar. Zudem können Bilanzen von GmbH auch beim Unternehmensregister eingesehen werden. Dort sind alle offiziellen Dokumente von GmbHs hinterlegt, einschließlich der Bilanzen. Es ist wichtig, dass diese Informationen öffentlich zugänglich sind, um Transparenz und Vertrauen in die Geschäftspraktiken von GmbHs zu gewährleisten. Unternehmen können somit von potenziellen Investoren, Geschäftspartnern und Kunden besser beurteilt werden. **


Kann man Fachbücher von der Steuer absetzen?
Kann man Fachbücher von der Steuer absetzen? Ja, unter bestimmten Bedingungen können Fachbücher als Werbungskosten oder Betriebsausgaben steuerlich geltend gemacht werden. Voraussetzung ist, dass die Bücher beruflich genutzt werden und einen direkten Bezug zur ausgeübten Tätigkeit haben. Es ist wichtig, die entsprechenden Belege aufzubewahren und die Ausgaben in der Steuererklärung anzugeben. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um sicherzustellen, dass die Absetzbarkeit der Fachbücher korrekt erfolgt. **
Wo finde ich hinterlegte Bilanzen?
Hinterlegte Bilanzen von Unternehmen können in verschiedenen öffentlichen Registern und Datenbanken gefunden werden. Eine häufige Quelle ist das Handelsregister, in dem Unternehmen ihre Jahresabschlüsse veröffentlichen müssen. Diese können online über das elektronische Bundesanzeigerportal abgerufen werden. Darüber hinaus bieten auch spezialisierte Datenbanken und Finanzportale wie beispielsweise Bloomberg, Reuters oder die Unternehmensdatenbank Orbis Zugriff auf Bilanzdaten. Es ist wichtig zu beachten, dass nicht alle Unternehmen verpflichtet sind, ihre Bilanzen öffentlich zu machen, insbesondere kleine Unternehmen können von dieser Pflicht befreit sein. In solchen Fällen kann es hilfreich sein, direkt beim Unternehmen oder dessen Steuerberater nach den Bilanzdaten zu fragen. **
Top-Angebote
Produkte zum Begriff Bilanzen-Fachbücher-von-Carola:
-
Bilanzen, Fachbücher von Carola Rinker, Klaus OlfertDas Fachbuch "Bilanzen" von NWB Verlag bietet eine umfassende und fundierte Einführung in die Bilanzierung von Unternehmen. Es behandelt alle wesentlichen Aspekte der Bilanzierung, beginnend mit der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung bis hin zur Konzernrechnungslegung. Die klare Struktur und die zahlreichen Beispiele ermöglichen einen schnellen Zugriff auf die benötigten Informationen. Zudem werden grundlegende Aufgaben und Konzepte von Sonderbilanzen sowie Instrumente der Bilanzpolitik ausführlich dargestellt. Ein besonderes Augenmerk liegt auf der systematischen Bilanzanalyse, die durch umfangreiche Kontrollfragen und einen Übungsteil mit Lösungen ergänzt wird. Dieses Buch eignet sich sowohl als Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker und wurde in der Neuauflage umfassend aktualisiert.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Symbiotic Intelligence und Mensch-KI-Interaktion, Fachbücher von Thomas A. BlümWie viel Intelligenz steckt in künstlicher Intelligenz wirklich? Symbiotic Intelligence beschreibt ein theoretisch-operatives Framework, das Intelligenz nicht als Eigenschaft isolierter Akteure, sondern als emergentes Phänomen der Mensch-KI-Interaktion fasst. Im Zentrum stehen Resonanzschleifen und adaptive Feedbackzyklen, durch die KI als kognitiver Koprozessor wirkt und Einsichten ermöglicht, die weder Mensch noch System allein erzeugen. Gegen die These einer Verschmelzung oder Kontrolle fokussiert Thomas A. Blüm auf neue Architekturen sowie Grenzintegrität als Grundlage stabiler Langzeitinteraktion und bietet damit einen klaren Bezugsrahmen für Forschung und Lehre in Mensch-KI-Interaktion, Kognitions- und Systemtheorie.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden Bilanzen von GmbH veröffentlicht?
Bilanzen von GmbH werden im elektronischen Bundesanzeiger veröffentlicht. Dort sind alle gesetzlich vorgeschriebenen Veröffentlichungen von GmbH einsehbar, darunter auch Jahresabschlüsse und Bilanzen. Diese Transparenz dient dazu, dass Gläubiger, Geschäftspartner und die Öffentlichkeit Einblick in die finanzielle Situation des Unternehmens erhalten. Die Veröffentlichungspflicht gilt für alle GmbH in Deutschland, unabhhängig von ihrer Größe oder Branche. Durch die Veröffentlichung der Bilanzen soll die wirtschaftliche Stabilität und Seriosität der GmbH sichergestellt werden. **
-
Wie funktionieren Bilanzen?
Bilanzen sind eine Zusammenfassung der finanziellen Situation eines Unternehmens zu einem bestimmten Zeitpunkt. Sie bestehen aus zwei Teilen: der Aktivseite, die die Vermögenswerte des Unternehmens auflistet, und der Passivseite, die die Schulden und das Eigenkapital des Unternehmens zeigt. Die Bilanzgleichung besagt, dass die Summe der Aktiva gleich der Summe der Passiva ist. Bilanzen werden verwendet, um die finanzielle Stabilität, die Liquidität und die Rentabilität eines Unternehmens zu bewerten. **
-
Soll Carola Rackete ins Gefängnis gesteckt werden?
Diese Frage kann nicht pauschal beantwortet werden, da es unterschiedliche Meinungen dazu gibt. Einige Menschen sind der Ansicht, dass Carola Rackete für ihre Handlungen zur Verantwortung gezogen werden sollte, da sie gegen geltendes Recht verstoßen hat. Andere hingegen sehen in ihrer Aktion einen Akt der Zivilcourage und unterstützen sie. Letztendlich liegt es an den zuständigen Behörden und Gerichten, über eine mögliche Strafverfolgung zu entscheiden. **
-
Was ist eure Meinung zu Carola Rakete?
Als KI habe ich keine Meinung, da ich nicht in der Lage bin, persönliche Meinungen zu haben. Carola Rakete ist eine Aktivistin, die sich für den Klimaschutz einsetzt und durch ihre Aktionen auf die Dringlichkeit des Themas aufmerksam macht. Ihre Handlungen werden von einigen Menschen unterstützt, während andere ihre Methoden kritisieren. **
Ähnliche Suchbegriffe für Bilanzen-Fachbücher-von-Carola
-
Soziale Interaktion, Fachbücher von Heinz Abels1 George Herbert Mead - eine Einführung 1. Geistiger Hintergrund: Pragmatismus und Behaviorismus 2. Zeichen, Gesten und signifikante Symbole 3. Rollenübernahme 4. Identität - sich selbst mit den Augen der Anderen sehen 5. Play und Game 6. I und Me - impulsives Ich und reflektiertes Ich 7. Würdigung und Kritik 8. Mead und die interpretative Soziologie 2 Herbert Blumer: Symbolischer Interaktionismus 1. Die Definition der Situation 2. Drei Prämissen über Bedeutungen, Interaktion und Interpretation 3. Die Beschaffenheit der menschlichen Gesellschaft 4. Die Beschaffenheit sozialer Interaktion 5. Die Beschaffenheit von Objekten 6. Der Mensch als ein handelnder Organismus 7. Die Beschaffenheit menschlichen Handelns 8. Die Verkettung von Handlungen 9. Zusammenfassung 3 Alfred Schütz und die Grundlegung der phänomenologischen Soziologie 1. Der sinnhafte Aufbau der sozialen Welt 2. Phänomenologie und Lebenswelt 3. Konstitution und Konstruktion von Welt 4. Strukturen der Lebenswelt 5. Die Lebenswelt der natürlichen Einstellung 6. Typisierungen 7. Idealisierungen 8. Die soziale Struktur der Lebenswelt 9. Zeitstruktur und Sinnstruktur des Handelns 10. Der Anspruch der phänomenologischen Soziologie 4 Berger und Luckmann: Die gesellschaftliche Konstruktion der Wirklichkeit.32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ravenna, Fachbücher von Carola JäggiDas Fachbuch "Ravenna" von Carola Jäggi bietet eine umfassende Analyse der kulturellen Blütezeit der Stadt Ravenna, die im Jahr 402 n. Chr. begann, als der weströmische Kaiserhof seine Residenz von Mailand dorthin verlegte. Die Autorin gliedert die Geschichte in drei Hauptphasen: die Zeit der weströmischen Kaiserresidenz, das Zeitalter Theoderichs und die byzantinische Epoche. Jäggi beleuchtet die bedeutenden architektonischen und künstlerischen Errungenschaften dieser Zeit, die durch den Bau zahlreicher Kirchen und profaner Gebäude geprägt sind. Das Buch richtet sich an ein breites Publikum und vermittelt sowohl den Entstehungskontext als auch den kulturgeschichtlichen Gesamtzusammenhang der Kunst in Ravenna. Es ist eine wertvolle Ressource für alle, die sich für Geschichte und Archäologie interessieren.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ikonografie der Interaktion, Fachbücher von Rainer GrohDas Fachbuch "Ikonografie der Interaktion" von Rainer Groh bietet eine umfassende Analyse der ikonografischen Methoden in Bezug auf interaktive Systeme und deren grafische Nutzungsoberflächen. Es beleuchtet die Herausforderungen und Möglichkeiten, die sich aus der Anwendung ikonografischer Prinzipien auf digitale Medien ergeben. Die Abhandlung führt durch verschiedene Forschungsfelder, darunter Narratologie, Struktur- und Formanalysen sowie die Kunstgeschichte interaktiver Bilder. Zudem werden Erkenntnisse aus der Usability-Forschung, Software-Ergonomie und Kognitionspsychologie integriert, um ein ganzheitliches Verständnis der Interaktion zu fördern. Zielgruppen sind insbesondere Studierende der Computervisualistik, Medieninformatik und Interaktionsgestaltung. Dieses Buch stellt einen bedeutenden Beitrag zur Theorie der Technischen Visualistik dar, die in Dresden entwickelt wurde.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Theaterproben und Interaktion, Fachbücher von Anna WesselWie werden künstlerische Ideen von Regie und Schauspielerinnen und Schauspielern in Theaterproben interaktiv entwickelt, vermittelt und ausgehandelt? Anna Wessel betrachtet Probeninteraktionen aus sprechwissenschaftlicher Perspektive und kombiniert diese mit theaterwissenschaftlichen und linguistischen Aspekten. Dabei stellt sie die Besprechungsphasen von Theaterproben in den Fokus und zeigt auf, welche interaktiven Probenpraktiken zum Einsatz kommen, wie mit ihnen Instruktionen der Regie gestaltet werden und wie die Schauspielerinnen und Schauspieler darauf sprachlich und spielend reagieren. Die Erkenntnisse liefern eine neue Perspektive auf interaktive Prozesse theatraler Probenarbeit - in Theorie und Praxis.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie findet ihr Carola Rackete, die Seenotretterin?
Als KI habe ich keine persönliche Meinung. Allerdings gibt es unterschiedliche Ansichten über Carola Rackete und ihre Arbeit als Seenotretterin. Einige sehen sie als Heldin, die Menschen in Not hilft, während andere ihre Aktionen als illegal betrachten. Es ist wichtig, sich über die Fakten zu informieren und eine eigene Meinung zu bilden. **
-
Wo kann man Bilanzen von GmbH einsehen?
Bilanzen von GmbH können im elektronischen Bundesanzeiger eingesehen werden. Dort sind die veröffentlichten Jahresabschlüsse von GmbHs abrufbar. Zudem können Bilanzen von GmbH auch beim Unternehmensregister eingesehen werden. Dort sind alle offiziellen Dokumente von GmbHs hinterlegt, einschließlich der Bilanzen. Es ist wichtig, dass diese Informationen öffentlich zugänglich sind, um Transparenz und Vertrauen in die Geschäftspraktiken von GmbHs zu gewährleisten. Unternehmen können somit von potenziellen Investoren, Geschäftspartnern und Kunden besser beurteilt werden. **
-
Kann man Fachbücher von der Steuer absetzen?
Kann man Fachbücher von der Steuer absetzen? Ja, unter bestimmten Bedingungen können Fachbücher als Werbungskosten oder Betriebsausgaben steuerlich geltend gemacht werden. Voraussetzung ist, dass die Bücher beruflich genutzt werden und einen direkten Bezug zur ausgeübten Tätigkeit haben. Es ist wichtig, die entsprechenden Belege aufzubewahren und die Ausgaben in der Steuererklärung anzugeben. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um sicherzustellen, dass die Absetzbarkeit der Fachbücher korrekt erfolgt. **
-
Wo finde ich hinterlegte Bilanzen?
Hinterlegte Bilanzen von Unternehmen können in verschiedenen öffentlichen Registern und Datenbanken gefunden werden. Eine häufige Quelle ist das Handelsregister, in dem Unternehmen ihre Jahresabschlüsse veröffentlichen müssen. Diese können online über das elektronische Bundesanzeigerportal abgerufen werden. Darüber hinaus bieten auch spezialisierte Datenbanken und Finanzportale wie beispielsweise Bloomberg, Reuters oder die Unternehmensdatenbank Orbis Zugriff auf Bilanzdaten. Es ist wichtig zu beachten, dass nicht alle Unternehmen verpflichtet sind, ihre Bilanzen öffentlich zu machen, insbesondere kleine Unternehmen können von dieser Pflicht befreit sein. In solchen Fällen kann es hilfreich sein, direkt beim Unternehmen oder dessen Steuerberater nach den Bilanzdaten zu fragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.